Entre as formas de conseguir dinheiro emprestado, o penhor é provavelmente a mais antiga e a menos comentada. Nele não há análise de histórico, não há pergunta sobre a finalidade do dinheiro e não há discussão sobre renda: o que decide é o objeto entregue como garantia, avaliado ali mesmo, na frente de quem pede o crédito.
Essa simplicidade tem um preço e algumas armadilhas. Como o bem fica sob a guarda de quem empresta, o contrato tem regras próprias de prazo, renovação e leilão que não existem em outras modalidades. Quem entende essa mecânica antes de entregar uma aliança de família evita a situação mais dolorosa do penhor, que é perder por descuido um objeto que valia mais do que o valor recebido.
Anúncios
Uma garantia que muda de mãos
Penhor é o empréstimo em que um bem móvel é entregue ao credor como garantia da dívida. A palavra costuma ser confundida com penhora, que é a constrição judicial de bens em um processo — coisa completamente diferente. No penhor não há juiz, não há processo e não há dívida anterior: existe um contrato voluntário em que alguém entrega um objeto e recebe crédito por ele.
A grande diferença em relação a um crédito garantido por carro ou casa é a posse. No crédito com garantia de carro, você continua dirigindo; no penhor, o objeto sai da sua casa e fica guardado em cofre até a quitação. Como a garantia está fisicamente nas mãos de quem empresta, o risco cai muito, e é por isso que a análise do tomador praticamente desaparece.
Essa configuração tem consequências práticas. Quem tem restrição no cadastro consegue acessar a modalidade, porque o que sustenta a operação é o bem e não o histórico. O valor liberado, porém, não depende do que a pessoa precisa: depende exclusivamente de quanto o objeto vale segundo a avaliação técnica.
Anúncios
Vale sublinhar que operar penhor é atividade regulada. Instituições autorizadas seguem regras de avaliação, guarda, seguro e leilão, e prestam contas ao supervisor do sistema financeiro. Casas que oferecem compra e empréstimo sobre ouro sem qualquer autorização funcionam em outra lógica, sem as mesmas obrigações de devolução e sem controle sobre o que acontece com o objeto.
O que é aceito e o que fica de fora
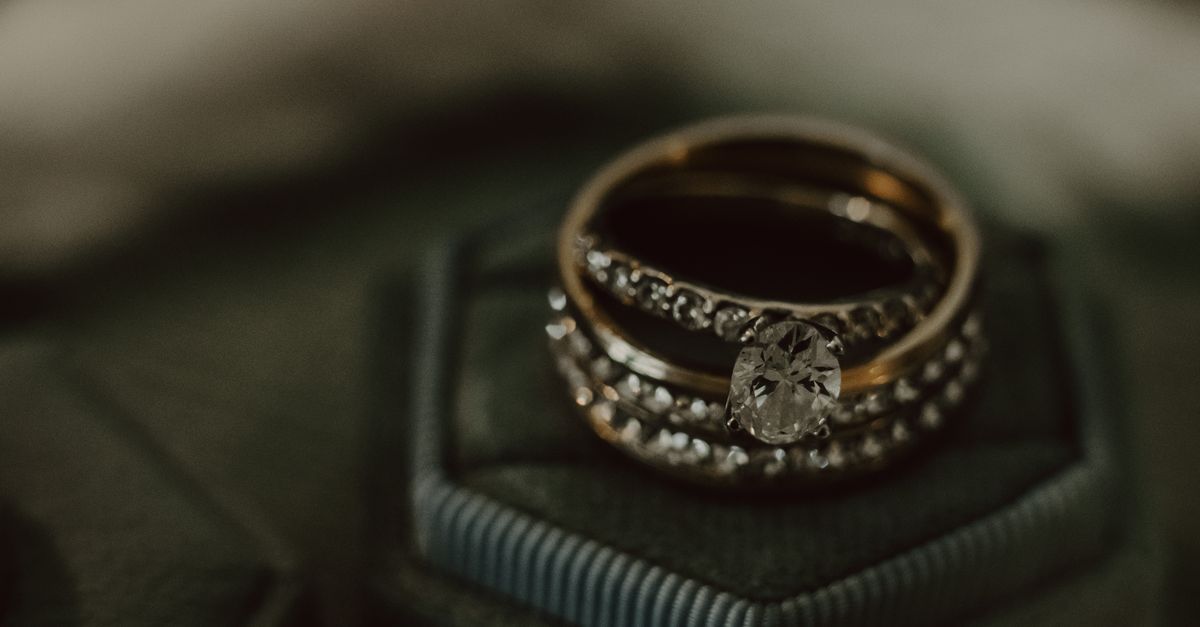
A regra geral é que o bem precisa ter valor de mercado apurável, ser pequeno o suficiente para guarda em cofre e não se deteriorar com o tempo. Isso reduz bastante a lista. Metais nobres, joias, pedras preciosas, relógios de marcas consagradas e objetos de prata costumam ser aceitos.
O ouro é o protagonista, porque tem cotação internacional diária, teor mensurável e liquidez garantida. Peças em ouro entram na avaliação mesmo quebradas, tortas ou sem uma pedra, já que o que importa é o metal. Prata é aceita com valores bem menores, e joias com pedras têm a pedra avaliada separadamente, quando avaliada.
Ficam de fora quase todos os objetos que as pessoas imaginam que dariam certo. Eletrônicos, instrumentos musicais, ferramentas, obras de arte sem procedência, bicicletas, eletrodomésticos e bens de uso doméstico não entram, porque perdem valor rapidamente, são difíceis de avaliar e ocupam espaço. Veículos e imóveis também não, já que exigem registro e seguem outras modalidades de garantia.
Existe ainda o filtro da procedência. É preciso comprovar que o bem é seu, e em peças de valor mais alto pode ser pedida nota fiscal, certificado ou documento de herança. Objetos com sinal de adulteração, sem identificação de teor ou com histórico duvidoso não são aceitos, o que protege tanto a instituição quanto quem eventualmente comprou de boa-fé.
Como se chega ao valor do empréstimo
A avaliação é técnica e acontece na hora, feita por profissional habilitado. No caso do ouro, três variáveis definem tudo: o peso da peça, o teor do metal, medido em quilates, e a cotação do dia. Com esses três dados, chega-se ao valor do metal contido no objeto.
Desse valor avaliado, apenas uma parte vira empréstimo. A instituição precisa de folga entre o crédito concedido e o valor de venda do bem, porque a cotação oscila e a venda futura tem custos. Por isso o crédito sai como uma fração do valor apurado, e essa é a primeira frustração de quem chega achando que receberá o preço de vitrine da joia.
A segunda frustração é o abismo entre valor de mercado e valor sentimental ou comercial. Design, marca, história da peça e o preço pago na loja não entram na conta: uma aliança fina e uma joia elaborada com o mesmo peso e o mesmo teor recebem avaliações parecidas. A margem cobrada pelo lojista quando a peça foi comprada simplesmente não retorna.
Também não existe negociação sobre a avaliação. O número é resultado de um método, e o que a pessoa pode fazer é aceitar, recusar ou pedir avaliação de outras peças. Vale a pena levar mais de um objeto para entender a régua antes de decidir qual deles vai ficar guardado — e, se o valor não atender à necessidade, é melhor descobrir isso antes de assinar do que sair com metade do crédito e o objeto retido.
Prazo, custo e renovação
O contrato de penhor tem prazo definido, normalmente contado em meses, com data de vencimento clara. Nesse período o objeto fica guardado, segurado e indisponível. O tomador pode quitar a qualquer momento, e a quitação antecipada reduz os encargos, já que boa parte deles é calculada pelo tempo em que a operação ficou viva.
O custo tem mais de um componente. Há os juros da operação, que costumam ser bem menores do que os do crédito sem garantia justamente porque o risco é baixo. Há a taxa ligada à guarda e ao seguro do bem, que remunera o cofre e a cobertura contra sinistro. E há tributos incidentes sobre operações de crédito. A soma de tudo isso aparece no custo efetivo total, que é o número a ser comparado com outras opções.
A renovação é o mecanismo mais usado e o mais mal compreendido. Pagando os encargos do período, é possível renovar o contrato e adiar o resgate. Isso resolve o aperto imediato, mas cria um ciclo: a cada renovação o custo se acumula, e o valor necessário para reaver a peça cresce. Renovar várias vezes seguidas costuma custar mais do que teria custado um empréstimo comum com prazo maior.
Por isso vale traçar o plano de resgate no mesmo dia da contratação. Definir de onde virá o dinheiro da quitação, marcar a data no calendário e evitar tratar a renovação como algo automático são cuidados que separam um crédito barato de uma perda dolorosa. O contrato entregue no ato traz as datas e os valores de referência: guarde-o com o mesmo cuidado que teria com a joia.
Quando o resgate não acontece
Vencido o contrato sem pagamento e sem renovação, a operação entra em processo de execução da garantia. Antes de qualquer venda, a instituição precisa notificar o tomador, informando prazo final para resgate ou renovação. Esse aviso costuma ir para os canais de contato cadastrados, o que torna crítico manter endereço, telefone e correio eletrônico atualizados.
Esgotado o prazo, a peça vai a leilão. A venda é pública e segue procedimento definido, com divulgação prévia. O produto da venda quita a dívida, os encargos acumulados e as despesas do próprio leilão, na ordem prevista em contrato.
O ponto que quase ninguém conhece vem depois: se a venda render mais do que o total devido, a diferença pertence a quem empenhou o bem. Essa sobra fica disponível para saque e não é da instituição. Muita gente perde a peça e ainda deixa de retirar o valor excedente, simplesmente por não saber que ele existe.
Também é possível que a peça não seja vendida em uma primeira tentativa, o que costuma abrir nova oportunidade de resgate. E enquanto o leilão não é realizado, o pagamento do que é devido normalmente reabre a porta. Em outras palavras: perder o prazo não é o fim imediato, mas cada dia de silêncio encarece a saída e aproxima o desfecho definitivo.
Cuidados que evitam prejuízo
O primeiro é com o documento de garantia. É ele que prova a titularidade e permite o resgate. Perder essa via não significa perder o bem, mas cria um procedimento de segunda via com identificação e prazos que atrasam justamente quem já está com pressa.
O segundo é com a escolha do estabelecimento. Empresas que compram ouro na hora não fazem penhor: fazem compra, e nesse caso não existe direito de recomprar depois. Se a intenção é reaver a peça, o contrato precisa ser de empréstimo com garantia, com prazo, valor de resgate e regras de leilão descritos por escrito.
O terceiro cuidado é com o que se leva. Peças herdadas, alianças e objetos que a família não aceitaria perder não deveriam entrar na operação, por mais que tenham boa avaliação. O bem empenhado é aquele que você aceita ver em leilão no pior cenário. Trocar de peça, levando algo de valor equivalente e menor carga afetiva, custa nada e evita um arrependimento que dinheiro nenhum desfaz depois.
- Compare o custo total: some juros, tarifa de guarda e tributos e confronte com outras linhas antes de decidir.
- Peça a avaliação por escrito: peso, teor e valor apurado devem constar no documento entregue a você.
- Anote o vencimento: o resgate depende de uma data, e o esquecimento é a causa mais comum de perda da peça.
- Atualize seus contatos: a notificação antes do leilão vai para os dados cadastrados no contrato.
O penhor resolve bem uma situação específica: necessidade pontual de caixa, com prazo curto de retorno e um objeto que a pessoa está disposta a arriscar. Ele é péssimo para financiar um problema estrutural de orçamento, porque o ciclo de renovações consome o valor da peça sem resolver a origem do aperto. Entregue a joia sabendo o dia em que vai buscá-la, e não porque prefere não pensar no assunto até o vencimento.